

- 摩傑斯
- 2026-04-23
一套模報價30万,做完發現只賺了5000?模具廠成本黑洞怎麼破 | 摩傑斯成本核算實戰
引言:30万報價,只賺5000,模具廠的成本黑洞有多深?
2024年,東莞長安鎮一家做精密模具的工廠,財務李姐遇到了一件讓她徹夜難眠的事。
一套給某大型電信企業做的聯結器模具,業務部報價30万,按照行業慣例,利潤率應該在15%-20%左右,淨利潤應該有5万左右。結果模具交完了,李姐把成本一算,差點哭出來:淨利潤只有5237塊錢。
30万的產值,賺5000塊,利潤率1.7%。老闆知道後,臉黑了一下午,整整三天沒跟業務部說話。
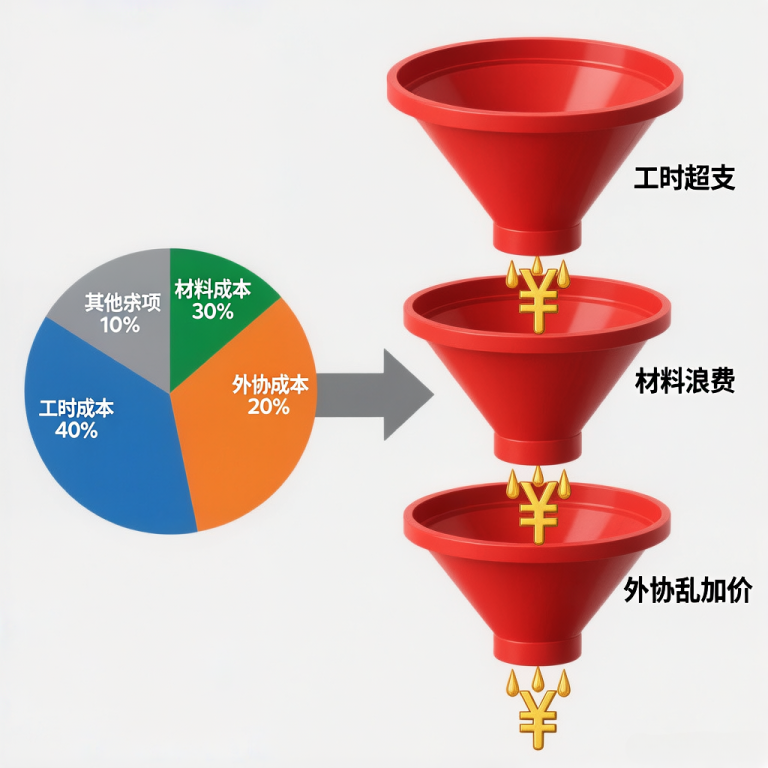
問題出在哪?李姐一筆一筆對帳,對了三天三夜,終於找到了成本黑洞:
工時超了70個小時。CNC加工,預估120小時,實際用了190小時。程式設計的小夥子為了保證品質,刀路開得特別密,時間就上去了。沒人知道,也沒人管。70小時,按每小時180塊算,就是12600塊錢沒了。
鋼材用多了15%。模架採購的時候,按最大尺寸買的,實際加工下來,切掉了1/6。剩下的料頭,扔在倉庫角落,再也沒人管。又是幾千塊沒了。
協力廠超支了8000。EDM外發給合作商,本來談好的2万,最後結賬28000。問原因,說你們的銅公改了三次,多花了時間。有沒有這回事?有,但是沒人記錄,只能認栽。
還有返工、試模、改模...各種看不見的成本,像海綿裡的水,看著不多,擠一擠,幾萬塊就沒了。
李姐的遭遇,不是個案。做了14年模具MES,服務了200多家客戶,我發現90%的模具廠,成本都是一筆糊塗賬。老闆天天在現場盯著,天天在外面跑客戶,但就是不重視成本核算。忙來忙去,一年到頭沒賺到錢,等於白忙。
今天,我就來深度剖析模具廠成本管理的痛點和解決方案,教你如何把成本黑洞變成利潤源泉。
一、模具廠成本算不準,四大根本原因
原因一:工時靠估算,不準
每套模多少工時,全憑主管經驗。經驗豐富的主管,估得準一點;經驗差的,差三四十個小時很正常。實際用了多少,也沒人統計,工人填多少就是多少。
為什麼工時算不準?
首先,預估不科學。工時預估全憑經驗,沒有標準。同樣的製程,不同的人預估,結果可能差很多。預估的時候,往往只考慮理想情況,沒有考慮返工、除錯、等待等非生產時間。
其次,記錄不真實。工人工單回報,想報多少報多少。一天8小時,人人都報12小時,反正也沒人核對。我們有個客戶,之前工人工單回報,一天8小時,人人都報12小時,老闆天天在現場,也沒發現。上了系統之後,才發現實際工時只有預估的60%,一年多付了幾十萬工資。
再次,統計不及時。工時統計往往是月底才做,時間一長,誰也記不清實際用了多少時間。只能憑印象填,填多少是多少。
工時成本佔模具成本的40%,是最大的成本項。工時算不準,成本核算就失去了基礎。
原因二:領料靠自覺,浪費大
鋼材、銅公、標準件,領用全靠自覺。工人領多了,也不會退回來,扔在現場角落,時間長了就沒了。我們有個客戶,盤點的時候,光倉庫裡找不到的鋼材,就值十幾萬。
為什麼材料浪費大?
首先,領用無記錄。材料領用沒有記錄,領了多少,用在哪裡,誰也不知道。工人領多了,用不完,也不會退回來,覺得反正不是自己的錢。
其次,餘料無管理。加工剩下的餘料,沒有統一管理。有的扔在現場角落,有的拿回家做小工具,有的賣給廢品站。時間一長,誰也說不清餘料去哪了。
再次,採購無計劃。材料採購沒有計劃,需要什麼買什麼,買多少全憑感覺。經常出現買了用不完,要用的時候又沒有的情況。庫存積壓嚴重,資金佔用大。
材料成本佔模具成本的30%,是第二大成本項。材料浪費大,成本核算就失去了準確性。
原因三:協力廠成本是個黑箱
協力廠商說多少就是多少,你說他多報了,你又拿不出證據。對帳的時候,一堆紙質單據,對三天三夜也對不平,最後往往是工廠吃點虧,認了。
為什麼協力廠成本是黑箱?
首先,價格不透明。協力廠價格往往是口頭談的,沒有書面記錄。時間一長,誰也記不清當時談的是什麼價格。協力廠商開票的時候,往往會提高價格,工廠發現的時候已經晚了。
其次,進度不透明。協力廠進度全靠電話催,協力廠商說快了快了,實際做到哪一步了,不知道。延期了也不知道,等客戶催了才發現協力廠還沒做完。
再次,對帳困難。協力廠商的送貨單,工廠的入庫單,跟單員的Excel臺賬,三方對不上。有的單重複開了,有的單漏開了,有的價格談的時候是一個數,開票又是另一個數。對帳對三天三夜也對不平。
協力廠成本佔模具成本的20%,是第三大成本項。協力廠成本是黑箱,成本核算就失去了完整性。
原因四:改模成本不記錄
客戶設變,內部改模,花了多少工時,用了多少材料,很少有人專門記錄。一套模改個三五次,幾萬塊成本就進去了,最後算到專案上,才發現根本不賺錢。
為什麼改模成本不記錄?
首先,意識不到位。很多人覺得改模是正常的,不用專門記錄。改模花了多少成本,沒人關心,也沒人統計。
其次,記錄不方便。改模往往是臨時的,沒有專門的記錄表格。工人改完就完了,誰也不會專門去填表記錄。
再次,責任不明確。改模是誰的責任,造成的損失誰承擔,沒有明確規定。客戶設變造成的改模,應該由客戶承擔;內部設計錯誤造成的改模,應該由設計部門承擔。但往往是誰也不承擔,工廠自己扛。
改模成本雖然單次不多,但累積起來很可觀。一套模改個三五次,幾萬塊成本就進去了。改模成本不記錄,成本核算就失去了真實性。
二、成本要算準,關鍵在過程,不在月底
很多工廠算成本,是財務月底對著單據算。這時候算出來的數,是事後諸葛亮,錢已經花出去了,浪費已經造成了,再怎麼算也挽不回損失。
真正的成本管理,要在過程中管。每花一筆錢,每用一個工時,實時就要知道,專案做到一半,已經花了多少錢,還剩多少預算,超支了就要報警。
我們蘇州有個客戶,做汽車內飾模具,之前成本也是一筆糊塗賬。老闆天天在現場盯著,但還是控制不住成本。上了摩傑斯系統之後,做了三件事:
第一,條碼掃描工單回報,工時自動統計
工人加工完,掃一下製程二維碼,系統自動記錄開始和結束時間,不用人工填報。誰做的,做了多久,一目瞭然。想多工單回報時,門都沒有。
具體怎麼操作?
製程二維碼:每道製程生成一個二維碼,貼在製程卡上。
開始工單回報:工人開始加工前,掃一下二維碼,系統記錄開始時間。
結束工單回報:工人加工完成後,再掃一下二維碼,系統記錄結束時間。
自動統計:系統自動計算工時,生成工時報表。超時的製程,系統自動預警。
我們有個客戶,導入條碼掃描工單回報後,工時準確率顯著提升了以上。之前工人工單回報,一天8小時,人人都報12小時。導入條碼掃描工單回報後,實際工時只有8小時左右,一年多省了三十多萬工資。
第二,材料領用條碼掃描記錄,餘料回收入庫
鋼材領用,條碼掃描登記,用了多少,剩下多少,系統裡清清楚楚。餘料退庫,也要條碼掃描,堆在現場角落的"殭屍料"不見了。光是這一項,一年就省了十幾萬。
具體怎麼操作?
材料二維碼:每批材料生成一個二維碼,貼在材料上。
領用條碼掃描:工人領用材料時,掃一下二維碼,系統記錄領用人、領用時間、領用數量。
退料條碼掃描:加工完成後,餘料退庫,掃一下二維碼,系統記錄退庫人、退庫時間、退庫數量。
庫存管理:系統實時更新庫存,庫存不足自動預警,避免缺料停產。
我們有個客戶,導入材料條碼掃描管理後,材料浪費大幅減少了。之前倉庫裡找不到的鋼材,盤點時發現價值十幾萬。導入條碼掃描管理後,每塊鋼材都有記錄,用在哪裡,誰領的,一目瞭然。餘料也全部回收入庫,再也不會扔在現場角落了。
第三,協力廠進度和費用全程線上
協力廠發出去,協力廠商報進度,系統自動記錄費用。對帳的時候,一鍵匯出明細,不用再對著一堆紙質單據核對。財務對帳時間從3天變成了半小時。
具體怎麼操作?
協力廠單下發:工廠在系統裡建立協力廠單,選擇協力廠商,填寫加工內容、數量、價格、交期等資訊,系統自動同步給協力廠商。
協力廠接單:協力廠商在系統裡看到協力廠單,確認接單,系統自動記錄接單時間。
過程工單回報:協力廠商加工到關鍵節點,在系統裡點一下,報一下進度。系統自動記錄工單回報時間和內容。
完工發貨:協力廠商加工完成,條碼掃描填寫發貨資訊,系統自動通知工廠。
工廠收貨:工廠收到貨,在系統裡確認收貨,協力廠單完成。
自動對帳:月底對帳的時候,系統一鍵生成對帳明細,包括所有協力廠單的詳細資訊。工廠和協力廠商核對無誤後,確認對帳。
我們有個客戶,導入協力廠線上管理後,協力廠成本準確率顯著提升了以上。之前對帳要對三天三夜,現在半小時就搞定了。協力廠超支的情況也大幅減少,因為系統實時監控,超支了馬上就能發現。
三、模具成本構成分析:抓住大頭,事半功倍
模具成本主要由四部分構成:
工時成本佔40%:包括設計、程式設計、CNC加工、EDM加工、鉗工裝配、試模等人工成本。
材料成本佔30%:包括鋼材、銅公、標準件、輔助材料等。
協力廠成本佔20%:包括熱處理、電火花、線切割、表面處理等外發加工。
其他雜項佔10%:包括管理費、裝置折舊、水電費、運輸費等。
抓住這三個大頭,就能解決90%的成本問題。不要一開始就想什麼都管,什麼都管不好。
工時成本控制要點
工時成本是最大的成本項,控制好工時成本,就能大幅降低總成本。
具體控制要點:
標準工時:每道製程設定標準工時,作為考核依據。標準工時要科學合理,既要考慮效率,也要考慮品質。
實際工時:實際工時要實時記錄,不能靠月底估算。條碼掃描工單回報是最佳方式,準確高效。
工時分析:定期分析工時資料,找出超時製程,分析原因,制定改進措施。
績效掛鉤:把工時效率跟員工績效考核掛鉤,效率高的有獎勵,效率低的有壓力。
我們有個客戶,導入工時管理後,工時效率顯著提升了。之前一套模需要200小時,現在只需要160小時,一年下來,光工時成本就省了五十多萬。
材料成本控制要點
材料成本是第二大成本項,控制好材料成本,就能有效降低成本。
具體控制要點:
採購計劃:制定科學的採購計劃,避免盲目採購。需要什麼買什麼,買多少有依據。
領用管理:材料領用要條碼掃描記錄,誰領的、領了多少、用在哪裡,都要有記錄。
餘料管理:加工剩下的餘料,要全部回收入庫,統一管理。餘料可以用於小件加工,避免浪費。
庫存檔點:定期盤點庫存,及時發現和處理呆滯料。呆滯料要及時處理,避免資金佔用。
我們有個客戶,導入材料管理後,材料浪費大幅減少了。之前一年材料浪費十幾萬,現在只有幾萬,一年下來,光材料成本就省了十幾萬。
協力廠成本控制要點
協力廠成本是第三大成本項,控制好協力廠成本,就能有效降低成本。
具體控制要點:
供應商管理:建立供應商評估體系,選擇優質供應商。優質供應商價格合理,品質穩定,交期準時。
價格管理:協力廠價格要在系統裡維護,每次談好價格,就在系統裡更新。價格變動有記錄,誰也賴不掉。
進度管理:協力廠進度要實時監控,延期了馬上就能發現。系統自動提醒,不用天天打電話催。
對帳管理:協力廠對帳要一鍵生成,不用再對著一堆紙質單據核對。資料擺在那裡,對就是對,錯就是錯。
我們有個客戶,導入協力廠管理後,協力廠成本有效降低了。之前協力廠超支是常態,現在協力廠成本控制得很好,一年下來,光協力廠成本就省了二十多萬。
四、給模具廠老闆的三個實用建議
建議一:成本不是財務的事,是全公司的事
不要把成本核算丟給財務一個人算。生產、採購、倉庫,每個部門都要有成本意識。財務只是負責統計資料,產生資料的是一線部門。
具體怎麼做?
老闆帶頭:老闆要帶頭重視成本,定期看成本資料,參與成本分析,推動成本改進。
部門負責:每個部門都要有成本指標,對自己的成本負責。生產部門負責工時成本,採購部門負責材料成本,協力廠部門負責協力廠成本。
績效掛鉤:把成本資料跟績效考核掛鉤,成本控制好的有獎勵,成本超支的有處罰。
我們有個客戶,老闆每週開一次成本例會,各部門彙報成本情況和改進措施。老闆親自抓成本,下面人自然就重視了。
建議二:抓大放小,先抓大頭
模具成本里,工時佔40%,材料佔30%,協力廠佔20%,其他雜項佔10%。先把這三個大頭管好,就能解決90%的問題。不要一開始就想什麼都管,什麼都管不好。
具體怎麼做?
優先順序排序:按成本佔比排序,優先管理佔比大的成本項。
分步導入:先管好工時成本,再管好材料成本,最後管好協力廠成本。一步一步來,不要急於求成。
持續最佳化:每個成本項管好後,再最佳化細節,持續改進。
我們有個客戶,先管好工時成本,工時成本控制好後,再管好材料成本,材料成本控制好後,再管好協力廠成本。一年下來,總成本有效降低了,效果非常明顯。
建議三:用系統,不要用Excel
Excel算成本,資料散在各個表格裡,更新不及時,容易出錯,還追溯不了。用專業的模具管理系統,資料實時更新,每一筆成本都有記錄,有來源,能追溯,想算錯都難。
具體優勢:
資料集中:所有成本資料都在一個系統裡,不用到處找表格。
實時更新:每筆成本發生後,系統自動更新,不用手動錄入。
自動計算:系統自動計算成本,不用手動計算,避免出錯。
全程追溯:每筆成本都有記錄,有來源,能追溯,想賴賬都難。
報表分析:系統自動生成成本報表,分析成本趨勢,找出問題所在。
我們有個客戶,之前用Excel算成本,每個月都要對帳對三天三夜,還經常出錯。上了系統之後,成本資料實時更新,報表自動生成,對帳半小時就搞定了,準確率還高。
五、成本管理的常見誤區
誤區一:成本管理就是省錢
很多老闆把成本管理理解為省錢,能省就省,能砍就砍。這是大錯特錯。
成本管理的本質,不是省錢,而是提高效率。透過提高效率,降低成本,提升利潤。省錢是結果,不是目的。
比如,工時成本高,不是因為工資高,而是因為效率低。提高效率,同樣的工資,產出更多,成本就降低了。這才是成本管理的正確思路。
誤區二:成本管理是財務部門的事
很多老闆把成本管理完全交給財務部門,自己不重視,不參與。這是大錯特錯。
成本管理涉及到工廠的方方面面,是老闆必須重視的事情。老闆要定期看成本資料,瞭解成本情況,參與成本分析,推動成本改進。
老闆重視了,下面人才會重視。老闆不重視,成本管理肯定做不好。
誤區三:上了系統成本就自動降下來了
很多老闆以為,上了成本管理系統,成本就自動降下來了。這是大錯特錯。
系統只是工具,關鍵還是人。老闆要帶頭用系統,員工要認真錄入資料,流程要嚴格執行。如果人不用心,再好的系統也沒用。
系統上線後,要持續最佳化,不斷完善。根據實際使用情況,調整流程,最佳化功能,才能發揮最大價值。
結語:精細化管理,從算清每一套模的成本開始
模具行業的暴利時代已經過去了,現在是精細化管理的時代。誰能把成本算清楚,誰能把浪費降下來,誰就能活下去,活得好。
把賬算清楚,你才知道哪套模賺錢,哪個客戶優質,哪個師傅效率高,哪個協力廠商靠譜。這些資料搞清楚了,你做決策才有依據,工廠才能越做越好。
很多老闆天天在現場盯著,天天在外面跑客戶,但就是不重視成本核算。忙來忙去,一年到頭沒賺到錢,等於白忙。
成本管理不是成本,是投資。把成本管好了,省下的都是真金白銀,賺到的都是長期利潤。
摩傑斯做了14年模具MES,在成本核算這塊積累了大量的實戰經驗。如果你也被成本問題困擾,算不清每套模賺了多少錢,歡迎找我們聊聊。不用你花錢買系統,喝杯茶,交流交流經驗,總能有點收穫。
記住,精細化管理,從算清每一套模的成本開始。成本算清楚了,利潤自然就來了。


