

- 摩傑斯
- 2026-03-04
2026模具行業突圍戰:以APS驅動成本核算精細化,重塑中小企業競爭力
引言:告別“草莽時代”,成本精細化是生存底線
步入2026年,模具製造業的“野蠻生長”紅利早已消散。原材料價格波動、人工成本攀升、客戶對交付週期與精度的要求日益嚴苛,共同將行業推入微利甚至負利的深水區。許多中小企業主驚覺:過去依賴老師傅“經驗估價”尚能盈利,如今卻陷入“接單越多,虧得越狠”的怪圈。問題的根源,並非市場環境突變,而是企業的成本核算體系仍停留在十年前的粗放模式。對於今天的模具廠而言,成本核算的精細化程度,已不再是錦上添花的管理最佳化,而是關乎生死存亡的核心能力。
一、傳統成本核算的三大“利潤黑洞”
若您的工廠仍在使用Excel表格或功能單一的進銷存軟體進行成本管理,那麼以下三大隱患正悄然吞噬您的利潤:
報價失準,陷入“死亡螺旋”:缺乏對歷史資料的沉澱與分析,報價僅憑模糊經驗。頻繁的試模、反覆的修模、特殊刀具的異常損耗、裝置空轉的能耗等“隱形成本”被完全忽略或簡單均攤。結果往往是,看似成功中標的訂單,在實際生產中成本遠超預期,企業只能硬著頭皮交付,最終“做得越多,虧得越多”。
過程黑箱,無法“事中干預”:傳統核算模式是典型的“事後諸葛亮”,只有等到月底結賬或專案完結,才能知曉盈虧。當管理者發現某套模具的EDM製程成本超支50%時,工件早已出廠,損失無法挽回。生產現場如同一個黑箱,材料浪費點、低效裝置、虛工單回報時等“出血點”無從查起,管理只能被動“救火”。
決策誤導,錯判客戶價值:由於間接費用(如房租、水電、管理費)採用簡單粗暴的分攤邏輯(例如按總工時平均),導致成本資訊嚴重扭曲。表面上看,高精密複雜訂單利潤豐厚,而簡單訂單微利;但真相可能是,簡單訂單佔用了大量產能卻貢獻極低,而高難度訂單因分攤不足掩蓋了其真實的高成本。這極易導致企業錯誤地砍掉優質客戶,或在低價值訂單上浪費寶貴資源。
二、破局關鍵:從“財務統計”到“業務驅動”的實時管控
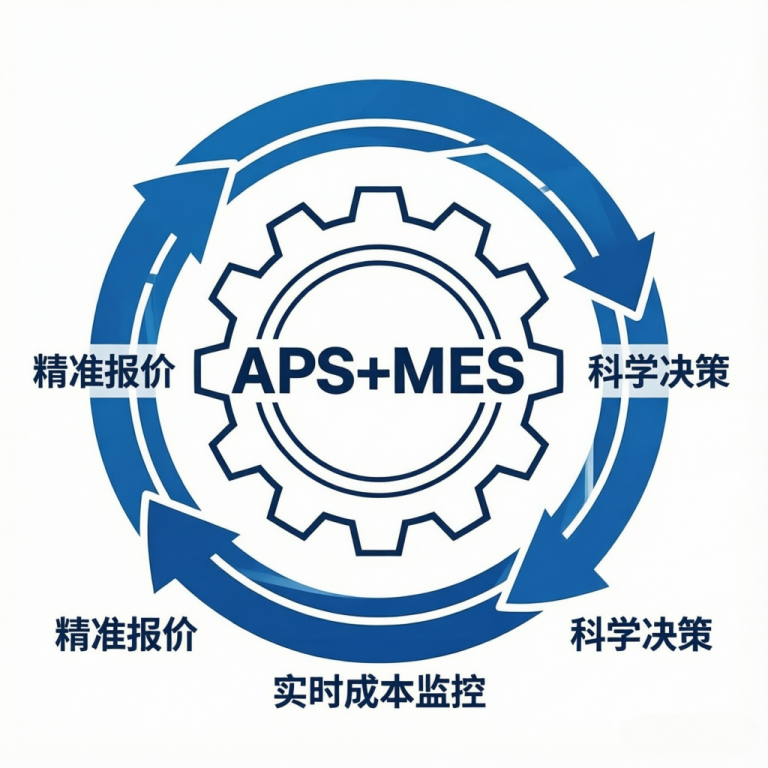
2026年的生存法則要求,成本核算必須跳出財務部門的“事後統計”範疇,轉變為貫穿銷售、計劃、生產、倉儲全流程的“實時業務控制”。這正是摩傑斯APS高階計劃排程系統與專業生產管理系統的核心價值所在。
1. 精準報價:讓每一次投標都建立在資料基石之上
摩傑斯系統透過深度整合,構建了企業專屬的“歷史專案知識庫”。在接到新詢價時,APS引擎能迅速匹配相似歷史專案,自動帶出精確的BOM(物料清單)、工藝路線、標準工時及裝置需求。更重要的是,系統將試模次數、修模機率、刀具損耗率等經驗性資料,轉化為可量化的成本因子,內嵌至報價模型。這確保了報價不再是“拍腦袋”,而是基於真實、全面的資料預測,從根本上杜絕“接單即虧損”的風險。
2. 實時成本監控:打造透明化生產現場
依託摩傑斯模具生產管理系統或機械加工生產管理系統,成本管控被嵌入到生產的每一環節。透過現場終端或移動APP,工人在開工、工單回報、領料、報檢時,系統自動採集實時資料。管理者可以在任何時刻,透過管理駕駛艙檢視任意訂單、任意製程的:
已發生的人工、物料、裝置折舊成本
與標準成本的偏差及原因分析
未來預計的完工成本趨勢
一旦某項成本出現異常(如某臺CNC加工時間遠超標準),系統會立即觸發預警。管理人員可以第一時間介入,排查是裝置故障、工藝問題還是操作失誤,將損失扼殺在萌芽狀態,真正實現從“事後算賬”到“事中控制”的轉變。
3. 科學決策:用真實成本指引業務方向
摩傑斯系統摒棄了簡單粗暴的費用分攤方式,引入了更為科學的作業成本法(Activity-Based Costing, ABC)。系統會追蹤每個訂單實際消耗的資源動因,例如:
裝置開機時長(用於分攤電費、折舊)
佔用的生產面積(用於分攤房租)
所耗費的管理、質檢工時(用於分攤管理費)
透過這種方式,每個訂單、每個客戶的真實盈利能力得以清晰呈現。企業可以據此做出明智決策:哪些高難度訂單其實並不賺錢?哪些看似簡單的長期合作客戶才是真正的利潤支柱?從而最佳化客戶結構,聚焦高價值業務。
三、穩定基石:Linux平臺支援企業數字化轉型
摩傑斯所有核心繫統均構建於穩定、安全、高效的Linux伺服器平臺之上。相較於其他作業系統,Linux以其開源、低授權成本、高安全性和卓越的穩定性,成為支撐製造業關鍵業務系統的理想選擇。它能7x24小時不間斷執行,有效抵禦網路攻擊,並透過精細的許可權管理和日誌審計,保障企業核心生產資料的安全。選擇摩傑斯,不僅是選擇了一套先進的管理系統,更是選擇了一個以Linux為堅實底座的、面向未來的數字化運營框架。
站在2026年的十字路口,模具中小企業的突圍之戰,本質上是一場關於“資料”與“效率”的革命。唯有藉助如摩傑斯APS及專業生產管理系統這樣的數字化利器,將成本核算從模糊的經驗主義,升級為精準的資料驅動,方能在激烈的市場競爭中,看清利潤、守住利潤、贏得未來。


